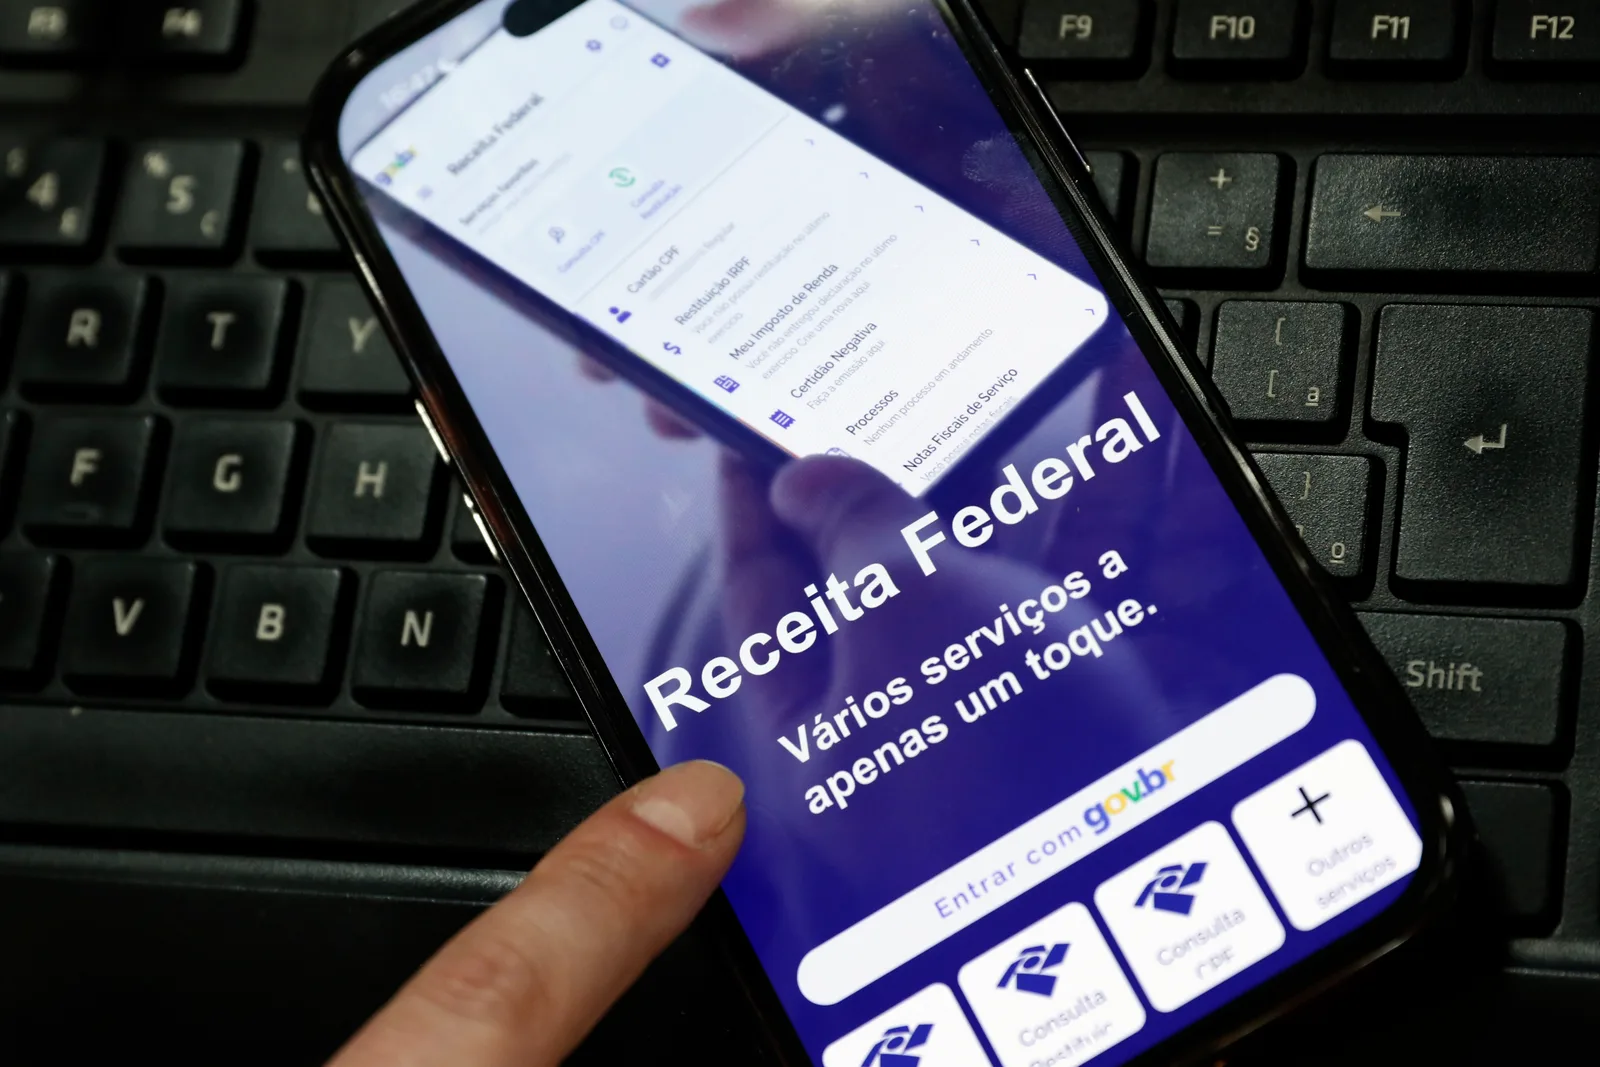
A Prefeitura de Campina Grande publicou nesta sexta-feira (30) um comunicado para explicar por que o Imposto de Renda Retido na Fonte veio mais alto nos contracheques de outubro dos profissionais da educação. Segundo a Secretaria de Administração, o 14º Salário da Educação, uma bonificação por desempenho, foi pago no mesmo mês da remuneração normal dos servidores. A lei federal manda somar os dois valores para calcular o imposto, e a soma pode cair numa faixa de alíquota maior.
O comunicado responde a questionamentos dos próprios servidores sobre os valores de imposto descontados nos contracheques da competência de outubro, segundo a Prefeitura. A Prefeitura afirma que a apuração do tributo seguiu a legislação federal e que não há desconto arbitrário nem de imposto criado pelo Município. A administração diz ainda reconhecer a importância da bonificação para os profissionais da educação e reafirma o compromisso com a transparência.
Por que os dois pagamentos foram somados
O ponto central é a data do pagamento, e não o nome ou a natureza do benefício. Segundo a Prefeitura, a bonificação foi paga antecipadamente e em folha específica, separada da folha normal. Mesmo assim, as duas folhas caíram no mesmo mês, e a regra do Imposto de Renda na fonte olha para o mês do pagamento, não para a folha em que cada valor foi processado.
Na prática, a Prefeitura somou o valor do 14º à remuneração ordinária de outubro para definir a base de cálculo e a alíquota aplicável. Segundo o comunicado, essa circunstância pode ter elevado o imposto retido naquele mês. O texto não informa quanto foi pago de bonificação nem quantos servidores receberam o benefício.

Como funciona a tabela do imposto em 2026
O Imposto de Renda mensal é progressivo: quanto maior a base de cálculo, maior a alíquota que incide sobre ela, descontada uma parcela fixa de dedução. A tabela em vigor desde janeiro de 2026 tem cinco faixas, segundo a Receita Federal, e foi definida pela Lei nº 15.191, de agosto de 2025.
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Não há | |
| De R$ 2.428,81 a R$ 2.826,65 | R$ 182,16 | |
| De R$ 2.826,66 a R$ 3.751,05 | R$ 394,16 | |
| De R$ 3.751,06 a R$ 4.664,68 | R$ 675,49 | |
| Acima de R$ 4.664,68 | R$ 908,73 |
Fonte: Receita Federal, Tributação de 2026 (Lei nº 15.191/2025)
Além da tabela, vale desde janeiro uma redução mensal criada pela Lei nº 15.270, de novembro de 2025. Para rendimentos tributáveis de até R$ 5.000 por mês, a redução é de até R$ 312,89, o suficiente para zerar o imposto devido, de acordo com a Receita Federal. Entre R$ 5.000,01 e R$ 7.350, a redução diminui aos poucos, e acima de R$ 7.350 ela deixa de existir.
A combinação das duas regras ajuda a entender o efeito no contracheque. Quando dois pagamentos do mesmo mês são somados, a base de cálculo sobe e pode passar para uma faixa de alíquota maior. Um servidor cujo salário normal ficava na faixa de imposto zero pode ter ultrapassado o limite de R$ 5 mil com a soma, e assim deixar de ter a redução integral naquele mês.
- 1988
Lei nº 7.713
Define que rendimentos pagos pela mesma fonte no mesmo mês são somados para o cálculo do imposto.
- 2014
IN RFB nº 1.500
Instrução da Receita Federal que detalha a retenção na fonte; o artigo 58 é citado pela Prefeitura.
- ago/2025
Lei nº 15.191
Fixa a tabela mensal do Imposto de Renda em vigor desde janeiro de 2026.
- nov/2025
Lei nº 15.270
Cria a redução que zera o imposto mensal para rendimentos tributáveis de até R$ 5.000.
- 30/10/2026
Comunicado da Prefeitura
A Secretaria de Administração explica a retenção sobre o 14º Salário da Educação.
A situação descrita no comunicado não é exclusiva de Campina Grande. Sempre que uma fonte pagadora concentra dois pagamentos tributáveis no mesmo mês, como um bônus, uma gratificação ou um abono pago junto do salário, a retenção daquele mês tende a ser maior, porque a base de cálculo cresce. A regra vale para servidores públicos e para trabalhadores do setor privado, segundo a legislação citada pela Prefeitura.

O décimo terceiro salário segue uma lógica diferente. Ele tem tributação exclusiva na fonte, calculada separadamente do salário de dezembro, e por isso não se soma à remuneração mensal. O 14º Salário da Educação, por ser uma bonificação por desempenho, entrou como rendimento tributável comum do mês em que foi pago, segundo a explicação da Prefeitura.
O que o servidor pode fazer
O primeiro passo é conferir o contracheque de outubro e, no início de 2027, o informe de rendimentos fornecido pela Prefeitura, que reúne tudo o que foi pago e retido ao longo do ano. É esse documento que o contribuinte usa para preencher a declaração anual, e ele mostra mês a mês o rendimento e o imposto descontado. Dúvidas sobre os valores lançados na folha devem ser encaminhadas à Secretaria de Administração, que assina o comunicado. Outras notícias de serviço da cidade estão na editoria Cidade, e temas de renda e tributos ficam em Economia.
O imposto retido na fonte funciona como uma antecipação do imposto anual. O acerto final ocorre na declaração de ajuste anual de 2027, referente ao ano-calendário de 2026, quando todos os rendimentos do ano são somados e o imposto devido é recalculado. Se o total retido ao longo de 2026 for maior que o imposto do ano, a diferença volta ao contribuinte como restituição; se for menor, há imposto a pagar.
Por isso, o desconto maior em um único mês na folha de pagamento não significa, por si só, que o servidor pagará mais imposto no ano. O resultado depende da soma de todos os rendimentos e deduções de 2026, como dependentes e despesas dedutíveis, que entram no cálculo da declaração anual. A dedução mensal por dependente em 2026 é de R$ 189,59, segundo a Receita Federal.
Fonte oficialComunicado da Prefeitura de Campina Grande e tabelas da Receita Federal.
Publicado em · Política de correções


Comentários